Gérer son budget ne signifie pas seulement réduire ses dépenses. Il s’agit surtout de savoir où va son argent, d’anticiper ses principales charges et de faire des choix plus conscients avec les revenus dont on dispose.
Entre le logement, l’alimentation, le transport, les factures, les dépenses familiales et les petits achats du quotidien, il peut être difficile de comprendre pourquoi l’argent semble parfois disparaître aussi rapidement.
Pourtant, il n’est pas nécessaire d’avoir un revenu très élevé ni de maîtriser des calculs compliqués pour commencer à mieux organiser ses finances. Une méthode simple et quelques habitudes régulières peuvent déjà faire une grande différence.
Dans cet article, nous allons voir comment gérer son budget étape par étape, mieux contrôler ses dépenses et dégager progressivement une somme pour l’épargne ou ses projets.
Table des matières
Faire le point sur ses revenus et ses dépenses
Pour gérer son budget efficacement, il faut d’abord connaître précisément l’argent qui entre et celui qui sort chaque mois.
Commencez par noter l’ensemble de vos revenus : salaire, revenus d’une activité complémentaire, commissions ou autres entrées régulières. Faites ensuite la même chose avec vos dépenses.
Séparez les charges relativement fixes, comme le loyer ou certaines factures, des dépenses qui varient davantage, comme l’alimentation, les transports, les loisirs ou les achats personnels.
N’oubliez pas les petites dépenses. Prises séparément, elles semblent parfois insignifiantes, mais leur accumulation peut représenter une somme importante à la fin du mois.
Cette première étape ne consiste pas encore à supprimer quoi que ce soit. L’objectif est simplement d’obtenir une image réaliste de votre situation financière.
Pour obtenir une vision vraiment fiable de vos finances, essayez de suivre toutes vos dépenses pendant au moins 30 jours. Notez chaque paiement, même les petites sommes : transport, déjeuner, crédit téléphonique, achats spontanés ou transferts d’argent.
Vous pouvez ensuite regrouper ces dépenses par catégories. Par exemple : logement, alimentation, transport, communication, famille, santé, loisirs et dépenses diverses.
Imaginons qu’à la fin du mois vous découvriez avoir dépensé 35 000 FCFA en petites dépenses que vous estimiez auparavant à environ 15 000 FCFA. Cette différence permet immédiatement d’identifier une partie de votre budget qui mérite davantage d’attention.
Cette observation est importante : avant de chercher à économiser, il faut comprendre ses habitudes réelles. Un budget construit uniquement à partir de ce que l’on pense dépenser risque d’être très différent de la réalité.
Construire un budget adapté à ses revenus
Une fois vos dépenses identifiées, vous pouvez décider à l’avance de la manière dont vos revenus seront répartis.
Commencez par les besoins essentiels : logement, alimentation, transport, factures et autres obligations importantes. Prévoyez ensuite une somme pour les dépenses plus flexibles et, lorsque votre situation le permet, une part destinée à l’épargne.
Certaines méthodes proposent des pourcentages précis pour répartir son argent. Ils peuvent servir de repères, mais ils ne doivent pas devenir une règle rigide. Une personne qui consacre une grande partie de son revenu au logement ou qui soutient financièrement sa famille n’aura pas nécessairement la même répartition qu’une autre.
Le meilleur budget est donc celui que vous pouvez réellement respecter. Il doit correspondre à vos revenus, vos responsabilités et vos priorités.
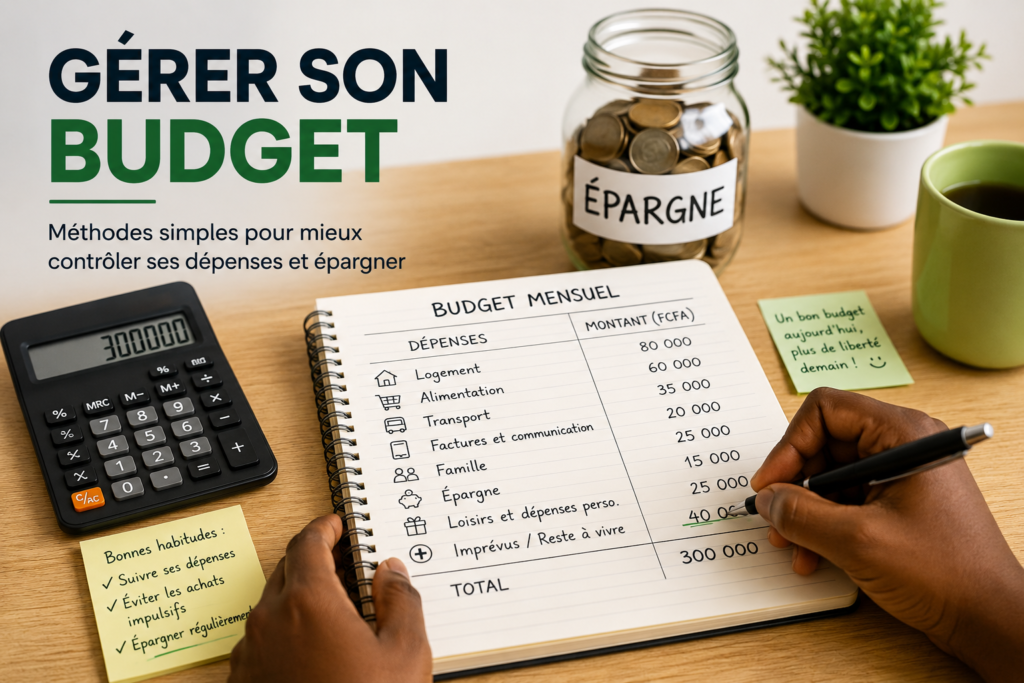
Prenons l’exemple d’une personne disposant de 300 000 FCFA par mois.
Elle pourrait prévoir 80 000 FCFA pour le logement, 60 000 FCFA pour l’alimentation, 35 000 FCFA pour le transport, 20 000 FCFA pour les factures et la communication, 25 000 FCFA pour les obligations familiales, 15 000 FCFA pour l’épargne et 25 000 FCFA pour les loisirs et dépenses personnelles.
Il resterait alors 40 000 FCFA pouvant servir à absorber certaines dépenses variables, faire face à un imprévu ou renforcer l’épargne.
Cet exemple n’est évidemment pas un modèle à reproduire exactement. Une personne qui paie un loyer de 150 000 FCFA ne pourra pas adopter la même répartition qu’une personne logée gratuitement.
C’est justement pour cette raison qu’un budget doit partir de votre réalité. Les méthodes basées sur des pourcentages peuvent donner des repères, mais vos chiffres doivent finalement correspondre à votre propre situation.
Une fois vos dépenses identifiées, vous pouvez décider à l’avance de la manière dont vos revenus seront répartis.
Commencez par les besoins essentiels : logement, alimentation, transport, factures et autres obligations importantes. Prévoyez ensuite une somme pour les dépenses plus flexibles et, lorsque votre situation le permet, une part destinée à l’épargne.
Certaines méthodes proposent des pourcentages précis pour répartir son argent. Ils peuvent servir de repères, mais ils ne doivent pas devenir une règle rigide. Une personne qui consacre une grande partie de son revenu au logement ou qui soutient financièrement sa famille n’aura pas nécessairement la même répartition qu’une autre.
Le meilleur budget est donc celui que vous pouvez réellement respecter. Il doit correspondre à vos revenus, vos responsabilités et vos priorités.
Une méthode simple consiste également à distinguer trois types de dépenses : les besoins, les envies et les imprévus.
Les besoins correspondent aux dépenses difficiles à éviter : se loger, se nourrir, se déplacer pour travailler ou payer certaines factures essentielles.
Les envies regroupent les dépenses qui améliorent votre quotidien mais qui peuvent généralement être réduites ou reportées : sorties, vêtements non indispensables, certains abonnements ou achats spontanés.
Les imprévus, eux, sont moins prévisibles : réparation, déplacement urgent, dépense familiale inattendue ou remplacement d’un équipement.
Cette distinction permet de prendre de meilleures décisions lorsque l’argent devient insuffisant. Vous savez plus facilement quelles dépenses protéger en priorité et lesquelles peuvent être temporairement réduites.
Attention cependant à ne pas considérer systématiquement toute dépense personnelle comme inutile. Prévoir une somme raisonnable pour se faire plaisir rend souvent un budget beaucoup plus facile à respecter sur la durée.
Identifier les dépenses qui déséquilibrent son budget
Lorsqu’un budget devient difficile à tenir, les grosses dépenses ne sont pas toujours les seules responsables. Certaines habitudes répétées peuvent progressivement déséquilibrer les finances.
Regardez les dépenses effectuées au cours des dernières semaines et recherchez celles qui pourraient être réduites sans affecter vos besoins essentiels.
Il peut s’agir d’achats impulsifs, d’abonnements peu utilisés, de repas achetés régulièrement à l’extérieur ou simplement de petites dépenses auxquelles vous ne prêtiez plus attention.
L’objectif n’est pas de supprimer tout plaisir. Un budget trop restrictif devient généralement difficile à maintenir sur la durée.
Cherchez plutôt les dépenses qui vous apportent peu de valeur et décidez à l’avance de la somme que vous souhaitez conserver pour vos loisirs et vos envies personnelles.
Une méthode simple consiste également à distinguer trois types de dépenses : les besoins, les envies et les imprévus.
Les besoins correspondent aux dépenses difficiles à éviter : se loger, se nourrir, se déplacer pour travailler ou payer certaines factures essentielles.
Les envies regroupent les dépenses qui améliorent votre quotidien mais qui peuvent généralement être réduites ou reportées : sorties, vêtements non indispensables, certains abonnements ou achats spontanés.
Les imprévus, eux, sont moins prévisibles : réparation, déplacement urgent, dépense familiale inattendue ou remplacement d’un équipement.
Cette distinction permet de prendre de meilleures décisions lorsque l’argent devient insuffisant. Vous savez plus facilement quelles dépenses protéger en priorité et lesquelles peuvent être temporairement réduites.
Attention cependant à ne pas considérer systématiquement toute dépense personnelle comme inutile. Prévoir une somme raisonnable pour se faire plaisir rend souvent un budget beaucoup plus facile à respecter sur la durée.
Prévoir une place pour l’épargne dans son budget
Épargner devient souvent difficile lorsque l’on attend simplement de voir ce qu’il restera à la fin du mois. Dans de nombreux cas, les dépenses finissent par absorber progressivement l’argent disponible.
Lorsque votre situation le permet, essayez plutôt de prévoir une petite somme pour l’épargne dès que vous construisez votre budget. Elle n’a pas besoin d’être importante au départ. La régularité compte davantage que le montant des premières économies.
Prenons un exemple simple. Avec un revenu mensuel de 300 000 FCFA, une personne pourrait décider de mettre 15 000 FCFA de côté chaque mois. Cela représente 5 % de son revenu et permettrait d’accumuler 180 000 FCFA en un an si cette habitude est maintenue.
Si 15 000 FCFA est trop élevé pour votre situation, commencez avec une somme plus petite. À l’inverse, si vos charges vous permettent d’épargner davantage, vous pouvez progressivement augmenter ce montant.
Cette épargne peut ensuite servir à constituer une réserve pour les imprévus ou à financer un projet sans devoir systématiquement recourir à l’endettement.
Il peut également être utile de distinguer plusieurs objectifs d’épargne.
L’épargne de précaution sert principalement à faire face aux imprévus. Elle peut éviter qu’une dépense urgente vous oblige immédiatement à emprunter ou à déséquilibrer tout votre budget du mois.
L’épargne de projet répond à un objectif différent : financer une formation, préparer un voyage, acheter un équipement, lancer une activité ou réaliser un autre projet important.
Certains objectifs peuvent également nécessiter d’augmenter progressivement ses revenus plutôt que de réduire constamment ses dépenses. Si vous envisagez de créer une source de revenu complémentaire en ligne, vous pouvez par exemple découvrir comment créer un produit digital étape par étape.
Vous pouvez donc créer deux enveloppes distinctes, même si les montants sont modestes au départ.
Par exemple, sur 20 000 FCFA épargnés chaque mois, vous pourriez décider d’affecter 12 000 FCFA à votre réserve de précaution et 8 000 FCFA à un projet particulier.
Voir progressivement ces deux sommes évoluer peut également rendre l’épargne plus motivante, car chaque montant possède une fonction clairement définie.
Suivre régulièrement son budget et l’ajuster
Gérer son budget ne consiste pas à établir un tableau une seule fois puis à l’oublier. Vos revenus, vos dépenses et vos priorités peuvent évoluer au fil des mois.
Prenez donc régulièrement quelques minutes pour comparer ce que vous aviez prévu avec ce que vous avez réellement dépensé.
Si une catégorie dépasse systématiquement le montant prévu, essayez d’en comprendre la raison. Votre estimation était peut-être trop basse ou certaines habitudes doivent être ajustées.
À l’inverse, si vous dépensez régulièrement moins que prévu dans une catégorie, vous pouvez décider d’affecter une partie de cette différence à votre épargne ou à un autre objectif.
Vous pouvez effectuer ce suivi dans un simple carnet, un tableau sur votre téléphone ou une application de gestion budgétaire. L’outil importe moins que votre capacité à l’utiliser régulièrement.
Avec le temps, ce suivi vous permettra de construire un budget de plus en plus proche de votre réalité plutôt que de vous imposer des objectifs difficiles à respecter.
Pour rendre cette habitude plus facile à maintenir, mettez en place une petite routine.
Une fois par semaine, prenez quelques minutes pour enregistrer les dépenses que vous n’avez pas encore notées et vérifier l’argent disponible pour le reste du mois.
À la fin du mois, faites ensuite un bilan plus complet : combien aviez-vous prévu ? Combien avez-vous réellement dépensé ? Quelles catégories ont dépassé le budget ? Avez-vous réussi à épargner la somme prévue ?
Ne considérez pas un dépassement comme un échec. Utilisez-le comme une information pour préparer le mois suivant.
Si vous aviez prévu 50 000 FCFA pour l’alimentation mais que vos dépenses réelles tournent régulièrement autour de 65 000 FCFA, deux possibilités existent : réduire certaines dépenses ou reconnaître que votre estimation initiale n’était simplement pas réaliste.
C’est cette capacité à observer puis à ajuster qui permet progressivement de mieux gérer son budget sans avoir l’impression de subir constamment des restrictions.
Apprendre à gérer son budget est avant tout une question de visibilité et d’habitudes. Lorsque vous savez précisément ce que vous gagnez, ce que vous dépensez et ce que vous souhaitez accomplir avec votre argent, vos décisions deviennent plus faciles à prendre.
Commencez simplement : notez vos dépenses, établissez une répartition réaliste de vos revenus et choisissez un premier objectif d’épargne adapté à votre situation.
Il n’est pas nécessaire que votre budget soit parfait dès le premier mois. Observez vos résultats, ajustez-le progressivement et construisez une organisation financière que vous pourrez réellement maintenir dans le temps.
Ressources pour mieux gérer votre budget
Mettre en place un budget devient souvent plus simple lorsqu’on dispose d’une méthode et d’outils pour passer de la théorie à la pratique. Digilothèque propose plusieurs ressources consacrées à la gestion de l’argent, que vous souhaitiez créer votre premier budget, mieux vous organiser avec un revenu limité ou commencer à épargner régulièrement.
Si vous découvrez Digilothèque, vous pouvez d’abord découvrir la plateforme et son fonctionnement, puis choisir parmi les ressources ci-dessous celle qui correspond le mieux à votre situation.